


干部素质提升年|财资小课·第30期 车位属于“固定资产”还是“无形资产”?
发布时间: 2026-08-26
地下车位产权、使用场景不同,会计入账与涉税处理口径差异较大,易产生国资管理、税务合规隐患。本期财资小课结合准则及税收政策,梳理车位资产判定、无产权车位实操涉税要点,帮助财务人员规范账务、精准办税,筑牢国资与税务风险防线。
01先搞清楚:车位到底属于什么资产?
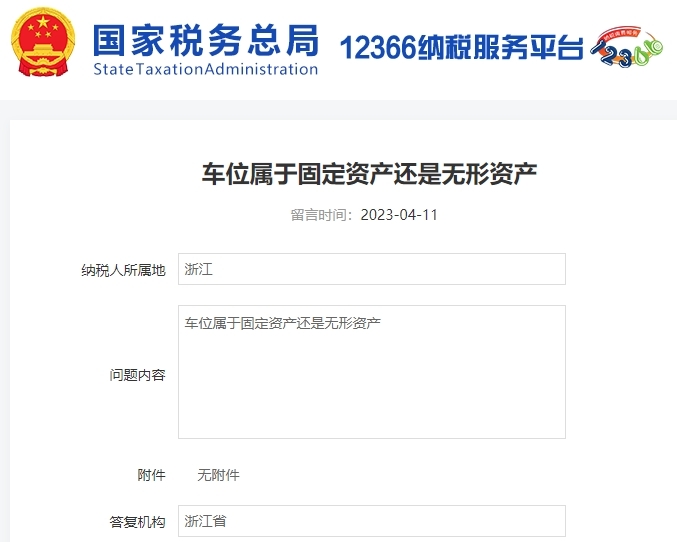
答复原文:“根据《中华人民共和国企业所得税法实施条例》(国务院令第512号)规定:
第五十七条:固定资产,是指企业为生产产品、提供劳务、出租或者经营管理而持有的、使用时间超过12个月的非货币性资产,包括房屋、建筑物、机器、机械、运输工具以及其他与生产经营活动有关的设备、器具、工具等。
第六十五条:无形资产,是指企业为生产产品、提供劳务、出租或者经营管理而持有的、没有实物形态的非货币性长期资产,包括专利权、商标权、著作权、土地使用权、非专利技术、商誉等。”
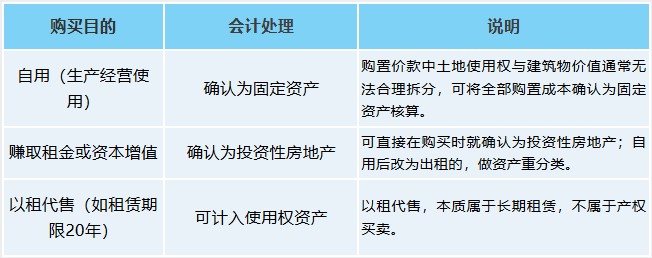
根据税局回复,分场景总结如下:
02没有产权证,还能算固定资产吗?
没有房产证的车位或房屋,到底能不能确认为固定资产?
答案是:完全可以!
资产的确认重点在“拥有或控制”,同时未来可能有经济利益流入。对于固定资产的确认,从头到尾就没有提及产权证书的问题。
政策依据:
1.《企业会计准则第4号——固定资产》对固定资产的确认条件如下:
第三条:固定资产,是指同时具有下列特点的有形资产:(一)为生产商品、提供劳务、出租或经营管理而持有的;(二)使用寿命超过一个会计年度。
第四条:固定资产同时满足下列条件的,才能予以确认:(一)与该固定资产有关的经济利益很可能流入企业;(二)该固定资产的成本能够可靠地计量。
2.《企业会计准则——基本准则》关于资产的定义:
资产:是指企业过去的交易或者事项形成的、由企业拥有或者控制的、预期会给企业带来经济利益的资源。
“由企业拥有或者控制”是指:企业享有某项资源的所有权,或者虽然不享有所有权,但该资源能被企业所控制。
总结:
有无房产证,不影响房屋确认为固定资产。没有房产证的房屋,只要满足上述条件,不但在会计上可以确认固定资产,在税务方面也可以确认为固定资产,并按规定计提折旧税前扣除。
03无产权车位,实操涉税处理要点
无产权车位(人防车位、无法分户办证地下车位)税务核心区分:短期车位租赁、永久使用权一次性转让,两类业务税种处理完全不同。
场景一:短期租赁无产权车位(按月/季/按年出租,分期收租金)
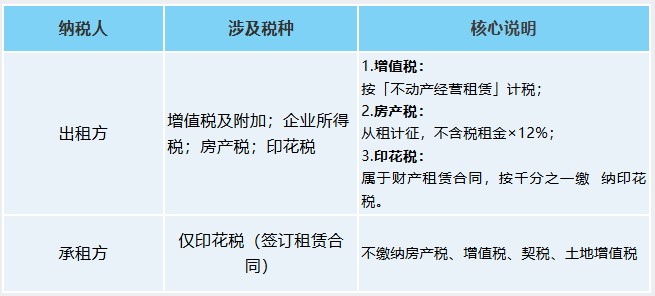
补充房产税规则:依据财税〔2005〕181号,地下车位(含人防地下车库)属于税法规定具备房屋功能的地下建筑,无论企业自用停放车辆,还是对外出租收取租金,均属于房产税征税范围;自用按从价计征、出租按从租计征。
场景二:转让无产权车位永久使用权(一次性收款,使用年限等同土地年限)
政策依据:财政部税务总局公告2026年第9号,转让建筑物永久使用权,按销售不动产缴纳增值税。
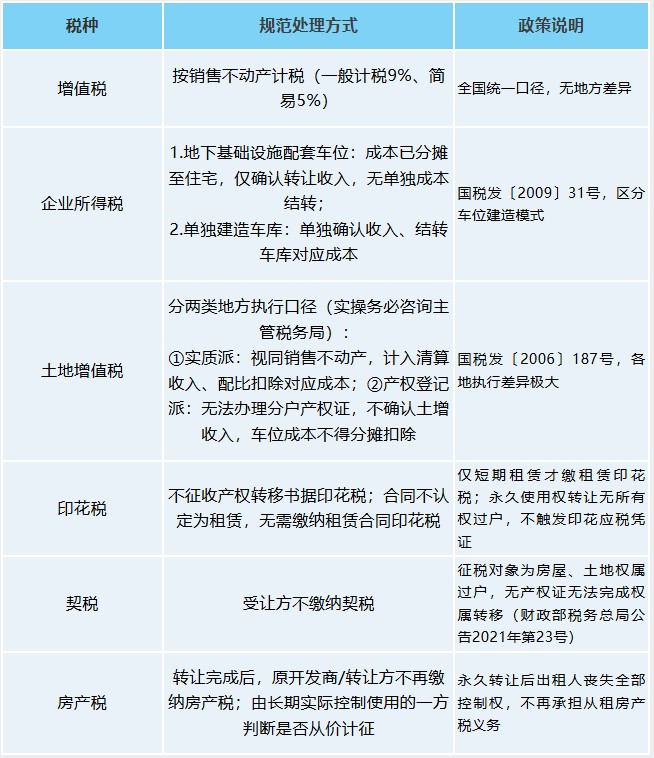
特别提示:土地增值税是否清算、成本能否扣除省内执行口径不统一,项目清算前必须与主管税务机关确认,避免补税、滞纳金风险。
场景三:企业购进无产权车位,房产税判定规则
1.仅短期租赁车位(分期付租、到期归还):房产税由出租方缴纳,承租方不缴;
2.一次性买断永久使用权、企业自用停放车辆:属于地下自用房产,按财税〔2005〕181号折算应税房产原值,从价计征房产税(税率1.2%);
3.买断后对外出租:企业作为出租方,按租金收入12%从租计征房产税。
场景四:无租使用他人车位/地下车库,房产税缴纳规则
政策依据:财税〔2009〕128号
1.无租使用应税车位房产,实际使用单位/个人代为缴纳房产税;
2.计税方式:地下车位按当地规定折算应税房产原值,按房产余值1.2%从价计征;
举例:房产原值100万,当地地下商业折算比例70%,扣除比例20%,年房产税=100万 ×70%×(1-20%)×1.2%
资料来源:税务大讲堂
声明:本文内容仅供学习交流之用,文章或资料的原文版权归原版权人所有,我们尊重版权保护。如有问题请及时联系我们删除,并表示歉意,谢谢!
